
5.9万亿,50只股票加在一起的总市值。长鑫科技一家,4万亿。
8月28日,上交所与中证指数公司发布科创50三季度调样公告,睿创微纳、华丰科技、屹唐股份、影石创新、盛合晶微5只股票调入,备选名单里是仕佳光子、信科移动、海博思创、安集科技、天岳先进。4万亿市值的长鑫科技,两个名单都不在。
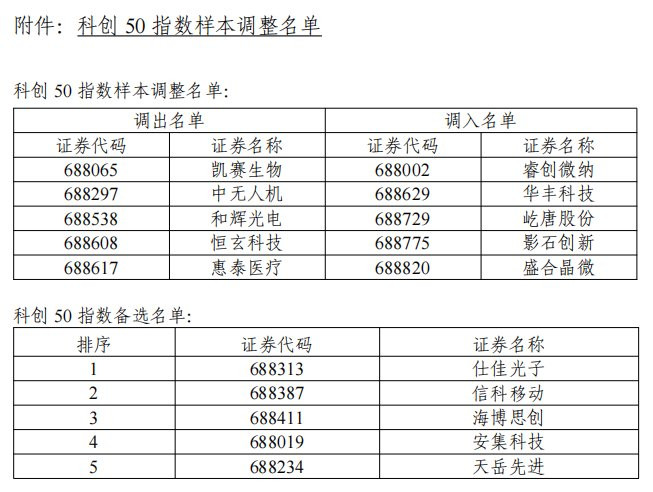
科创50指数三季度样本调整完整名单公示
消息一出,一种说法迅速在市场上扩散:这是监管层特意为4万亿体量留的"防高波动防火墙",目的是避免科创板重蹈韩国股市7月被存储芯片股带崩的覆辙。
这个解释听起来合理,但数字不会骗人。逐条拆开看,哪些是事实,哪些是加工。
第一条裂缝:科创50根本没有"第三档"这个说法里最核心的前提——长鑫科技满足"第三档快速纳入标准"——本身就不成立。
科创50的快速纳入规则,写在公开文件里的一共就两档:上市以来日均总市值位列科创板前5,上市满3个月可纳入;位列前3,上市满1个月且经指数专家委员会审议通过,可以纳入。没有任何官方文件出现过"第三档"这个词。
长鑫科技7月27日上市,到8月28日调样公告发布,上市时长刚满30天出头。连第二档"上市满3个月"的门槛都没摸到,更不存在"满足第三档"这回事。
更进一步的事实是:科创50指数发布6年来,从未有任何一只新股真正走通过"上市满1个月经专家委员会审议纳入"这条快速通道。它是预留的弹性条款,不是自动触发机制。
第二条裂缝:韩国数据被系统性放大"防火墙"说法的传播变形版,特意把长鑫科技未入选和7月韩国股市暴跌绑在一起,称监管是"吸取韩股教训"。
但核查韩国市场的实际数据,所有被引用的素材都被人为放大过。
KOSPI从6月22日高点9114.55点到7月底阶段低点,最大回撤是40%,但部分自媒体宣称回撤超50%。熔断只发生在7月28日、29日两个交易日,但衍生版本声称"当月累计熔断超5次",把盘中临时停牌当成全市场熔断来计数。
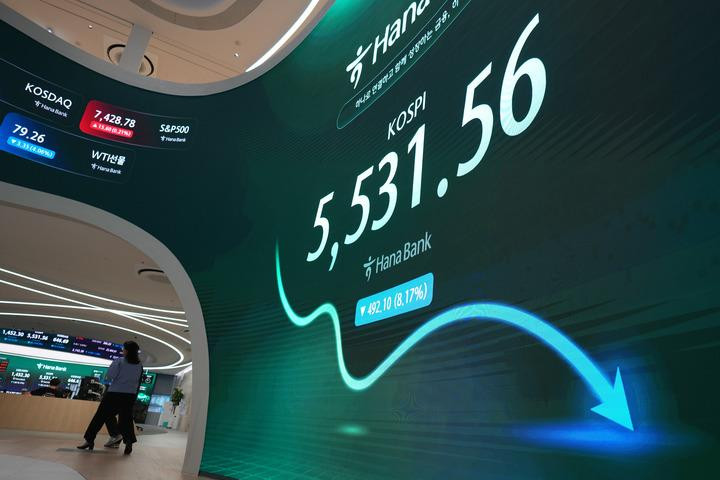
韩国金融机构大屏显示KOSPI指数下跌行情
杠杆账户强制平仓,韩国金融投资协会的官方数据是:5月初到7月29日,券商累计强制卖出金额2.6万亿韩元。而网传版本声称"超10万亿韩元",是真实数字的近4倍。
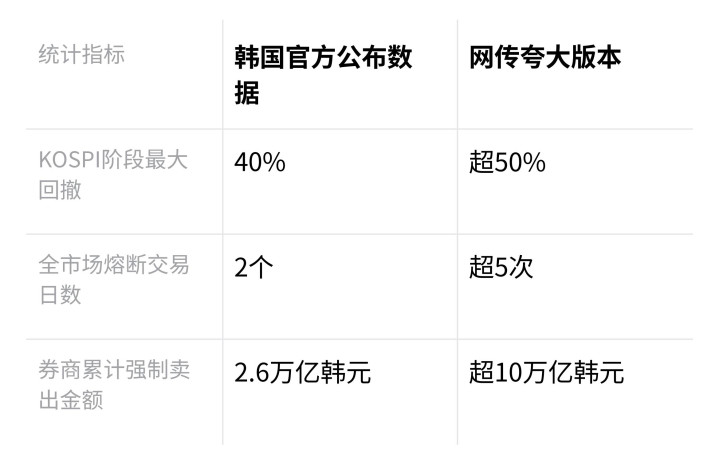
这些数据被夸大的方向很一致——全部指向"韩国股市崩得比实际更惨"。目的也很明确:让"中国监管层必须吸取教训"这个叙事显得更有说服力。
为什么长鑫科技没入选,其实有更简单的解释去掉所有"防火墙"的叙事滤镜,这事有一个更直接的技术性解释。
科创50的季度调样,考察数据统计截止日是调样前一月末。9月调样的市值考察截止7月31日,长鑫科技7月27日才上市,统计区间内上市时长不足5天。连"上市满1个月"的快速通道最低门槛都远远不够,更不用说常规通道要求的"上市满6个月"。
按规则,它本来就该等下一个调样窗口。
而且,即使满足了时间门槛,纳入这件事也不是强制性的。第一个快速通道写的是"上市满1个月且经指数专家委员会审议通过","审议通过"意味着这是专家委员会判断的结果,不是自动触发。
截至发稿,上交所、中证指数公司没有就长鑫科技未入选的具体原因发布过任何专项说明,所有官方解读只覆盖了本次调样的样本名单、生效时间、调样后指数的市值覆盖率变化,完全没有提长鑫科技。
也就是说,市场推演出来的"防火墙"逻辑,没有任何官方证词支撑。
这个推演本身有没有道理有,但它的依据是市场逻辑,不是监管事实。
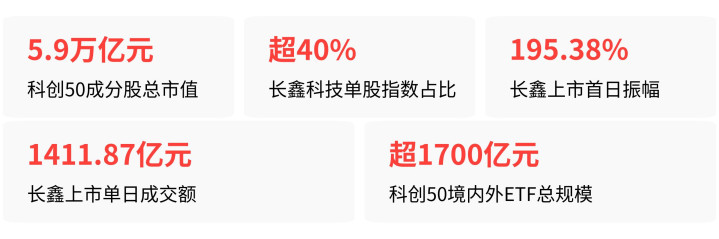
如果把长鑫科技按4万亿市值直接纳入科创50,会是什么局面?调样后科创50全部50只成分股总市值合计5.9万亿元。单只股票占比超过40%,指数走势将完全被这一只个股的波动主导。而长鑫科技上市首日振幅高达195.38%,单日成交1411.87亿元,创A股历史纪录。
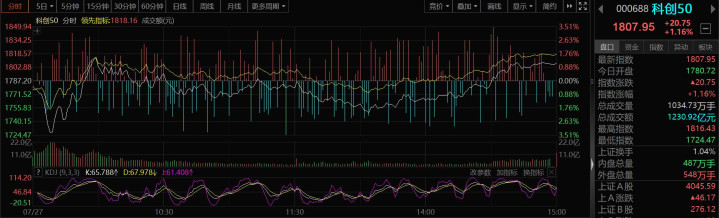
7月27日科创50指数当日分时行情走势
跟踪科创50的境内外ETF总规模已超1700亿元,如果在这个高波动窗口强制被动资金追涨买入,对指数持有人的冲击是实实在在的。
从这个角度看,"推迟纳入=减少波动风险"这个逻辑推演,在技术层面是成立的。但问题在于,没有人能证明这是监管层"主动为之"的防火墙决策,还是"严格执行规则"的自然结果。
最早散出的版本,也只是基于长鑫科技超大市值体量,推演指数避免被单一个股绑架的常规逻辑,没有绑定任何海外案例。后续传播变形版才是把韩国股灾强行嫁接进来,把"符合规则的技术性结果"升格为"主动吸取国际教训的风控安排"。
后者,目前没有任何官方公开信源可以证实。
长鑫科技下一次纳入科创50的窗口,市场普遍预计是2026年12月的季度调样——届时上市满5个月,加上日均市值稳居科创板第一,满足第二档"上市满3个月"的硬门槛。到那一天,到底纳不纳入,才是真正考验"防火墙"说法的时刻。
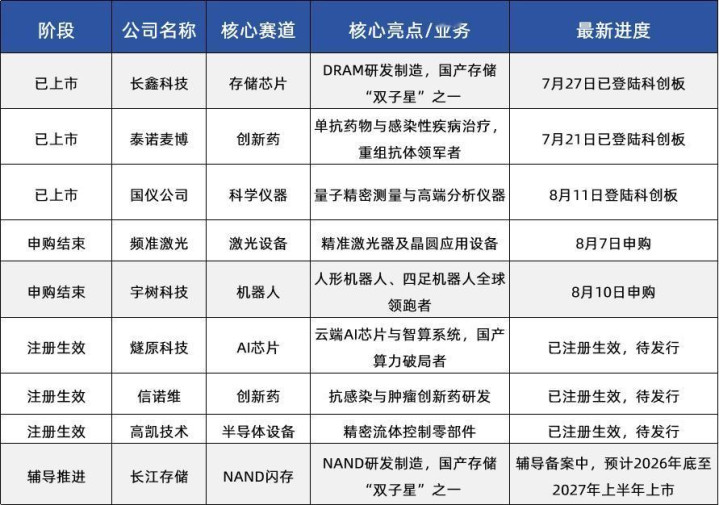
科创板重点企业上市进度核心信息汇总
倍悦网配资提示:文章来自网络,不代表本站观点。